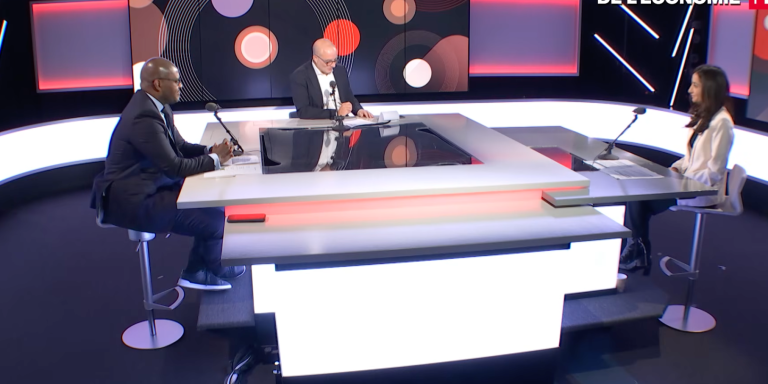
(AfriquesPlus) - Dette, crises de change, instabilité politique, sécheresses, cyberattaques : les économies africaines cumulent les vulnérabilités. Mais le continent est-il aussi risqué que le laissent entendre les marchés ? C’est la question posée par Bruno Faure, de RFI, à deux invités de son émission consacrée à l’économie : Junior M’Buyi, fondateur du cabinet JPG Consulting Partners, et Dalila Belmrah, directrice associée chargée de l’Europe et de l’Afrique chez Moody’s Analytics. Leur diagnostic converge : le risque est réel, mais il est mesuré de l’extérieur, avec trop peu de données locales, ce qui renchérit le coût du financement.
Dalila Belmrah commence par lever une confusion. Moody’s Analytics et Moody’s Ratings appartiennent à la même maison mère, mais ce sont deux entités distinctes, aux mandats différents. La seconde produit des notations de crédit sur les États et les institutions. La première fournit données, analyses et technologies qui aident banques, entreprises, assureurs, fonds et acteurs publics à mesurer et à anticiper leurs risques : crédit, contrepartie, conformité, lutte contre la criminalité financière, risques liés aux tiers et aux chaînes d’approvisionnement.
Pour Junior M’Buyi, l’Afrique affronte des risques climatiques, géopolitiques et liés à la dette que personne ne nie. Mais elle serait notée « depuis l’extérieur, sans tenir compte des réalités locales ». Il ajoute que le continent est très dépendant des importations de matières premières, ce qui l’expose à la volatilité mondiale, et que la forte dollarisation de certaines économies le rend sensible aux fluctuations monétaires.
Il y voit une asymétrie d’information entre la réalité locale et la perception des marchés, qui génère une prime de risque supplémentaire. Premier exemple cité : le Sénégal, dont la note a été abaissée de quelques crans. L’expert estime qu’en regardant l’économie en profondeur, certains fondamentaux n’avaient pas été pris en compte dans cette évaluation. Il rappelle aussi que le Fonds monétaire international a reconnu ce premier biais en introduisant de nouvelles méthodologies. Bruno Faure évoque à son tour la perception de la dette sénégalaise, en lien avec la fiabilité des données officielles.
Selon l’expert, l’Afrique devrait d’abord s’évaluer elle-même, plutôt que d’être évaluée. Il plaide pour une cartographie réelle des risques africains, quantifiée, afin de disposer de données exploitables. Il souligne aussi le manque de profondeur historique des données, qui empêche les banques africaines de réaliser les tests de résistance (« stress testing ») et de calibrer probabilités de défaut et pertes en cas de défaut, comme le font leurs homologues européennes et américaines, secteur par secteur.
L’Africa Risk Index, un outil complémentaire
C’est de ce constat qu’est né l’Africa Risk Index, dévoilé à l’automne 2026. Junior M’Buyi assure qu’il ne s’oppose pas aux agences de notation : elles évaluent la probabilité de défaut d’un souverain, quand l’indice mesure la résilience des États face aux chocs. Il repose sur quatre piliers, dont la macroéconomie, le secteur externe et le secteur bancaire, et sur environ 48 variables. Les données sont contrôlées, puis traitées par des simulations de Monte Carlo pour garantir la fiabilité du score, lequel s’accompagne d’une note de qualité des données. Les sources viennent de banques centrales, de banques multilatérales de développement, de la Banque mondiale et du FMI.
L’indice couvre les 54 États africains, quand les agences en suivent environ 34. Il a été calculé rétroactivement de 2000 à 2026, sur 26 ans, une période marquée par la crise des subprimes, celle de la dette grecque, les tensions sur les dettes souveraines et le Covid.
L’expert refuse de parler de bons ou de mauvais élèves. La majorité des pays se situe dans un noyau central, avec un score de résilience de 50 à 60 points, ce qui équivaut, dans les échelles des grandes agences, à une note de type CCC. Deux pays, dont Maurice, atteignent la catégorie « investment grade ». Selon lui, l’intérêt est surtout pour la vingtaine d’États non notés, qui peinent à se financer alors qu’ils obtiendraient un score quantifiable.
Les grandes économies sont dans le peloton du milieu. L’Égypte et le Nigeria, dynamiques, empruntent massivement auprès des organismes internationaux et par émissions obligataires. L’Afrique aurait levé environ 90 milliards de dollars de dette, dont un tiers, soit 27 milliards, pour l’Égypte, devant le Nigeria et l’Angola. La RDC figure dans le dernier peloton, à cause de son instabilité chronique et de la guerre à l’Est, mais vient de quitter la liste grise du Gafi, ce qui pourrait se refléter dans l’édition 2027. Les pays du Sahel se classent entre la 45ᵉ et la 50ᵉ place sur 54, pénalisés par les chocs climatiques et géopolitiques et par leur dépendance aux matières premières.
Pour Dalila Belmrah, l’enjeu central est la donnée. Le capital et les projets existent en Afrique, mais pour que l’argent circule, il faut documenter le risque. Les 54 pays ont des contextes réglementaires, politiques et socioculturels très différents, ce qui rend insuffisante une lecture homogène. Deux entreprises d’un même pays peuvent avoir des profils radicalement distincts, d’où l’importance de descendre jusqu’à l’entreprise, à la contrepartie et à l’actif.
Son entreprise s’appuie sur plus de 200 fournisseurs d’informations : registres d’entreprises, publications financières, presse, données de marché et économiques. Ces données sont recoupées, standardisées et vérifiées par des équipes et des outils internes. L’experte plaide aussi pour une vision « à 360 degrés » : au-delà du bilan, il faut regarder les bénéficiaires effectifs, le réseau de l’entreprise, son exposition aux sanctions, ses fournisseurs ou ses failles cyber. L’absence de documentation augmente mécaniquement la perception du risque, avec pour effet des primes plus élevées, des décisions d’investissement mauvaises ou différées.
Mobile money, infrastructures et partage du risque
L’essor du mobile money aide à la bancarisation, dont le taux se situe autour de 13 à 15 % en moyenne sur le continent, mais expose davantage aux cyberattaques, observe Junior M’Buyi. Il estime que les États et les banques doivent s’équiper pour les détecter.
Sur les grands projets d’infrastructures, il cite le corridor de Lobito, côté RDC, dont les accords ont été signés. Le taux de défaut y serait d’environ 5 %, contre près de 12 % en Amérique latine, et pourtant l’Afrique paierait une prime de risque plus élevée, d’où un moindre accès au financement qui alimente l’économie parallèle. Il appelle à développer les financements syndiqués, dans lesquels plusieurs banques partagent le risque.
Dalila Belmrah voit dans l’intelligence artificielle un outil pour rendre du temps aux gestionnaires de risques, sans les remplacer. D’après des études internes menées sur environ 100 000 interactions réelles avec l’agent de recherche IA de Moody’s Analytics, la collecte de données serait réduite de plus de 80 % et les analyses enrichies de plus de 60 %. Elle prévient toutefois qu’une IA n’est jamais meilleure que les données auxquelles elle accède. Elle cite les biais algorithmiques, liés à des modèles conçus ailleurs, le manque de données en langues locales et les « hallucinations », ces chiffres inventés pour combler les vides.
Elle y voit en retour une démocratisation de l’analyse du risque, jusque-là réservée aux grandes institutions, et un passage d’une vigilance annuelle à un suivi continu. Junior M’Buyi appelle à une gouvernance de l’IA et de la donnée, avec des processus de validation, comme en Europe. Il estime que les banques africaines, qui veulent s’aligner sur les standards internationaux, ont tout intérêt à renforcer leur culture du risque.
Interrogé sur l’Africa Credit Rating Agency (AFRA), lancée par l’Union africaine, créée le 7 octobre et présentée à Maurice, Junior M’Buyi y voit une bonne initiative pour combler l’écart de perception. Il estime qu’il faut lui laisser le temps de produire des travaux, et se dit prêt à collaborer avec elle, son indice se voulant complémentaire.